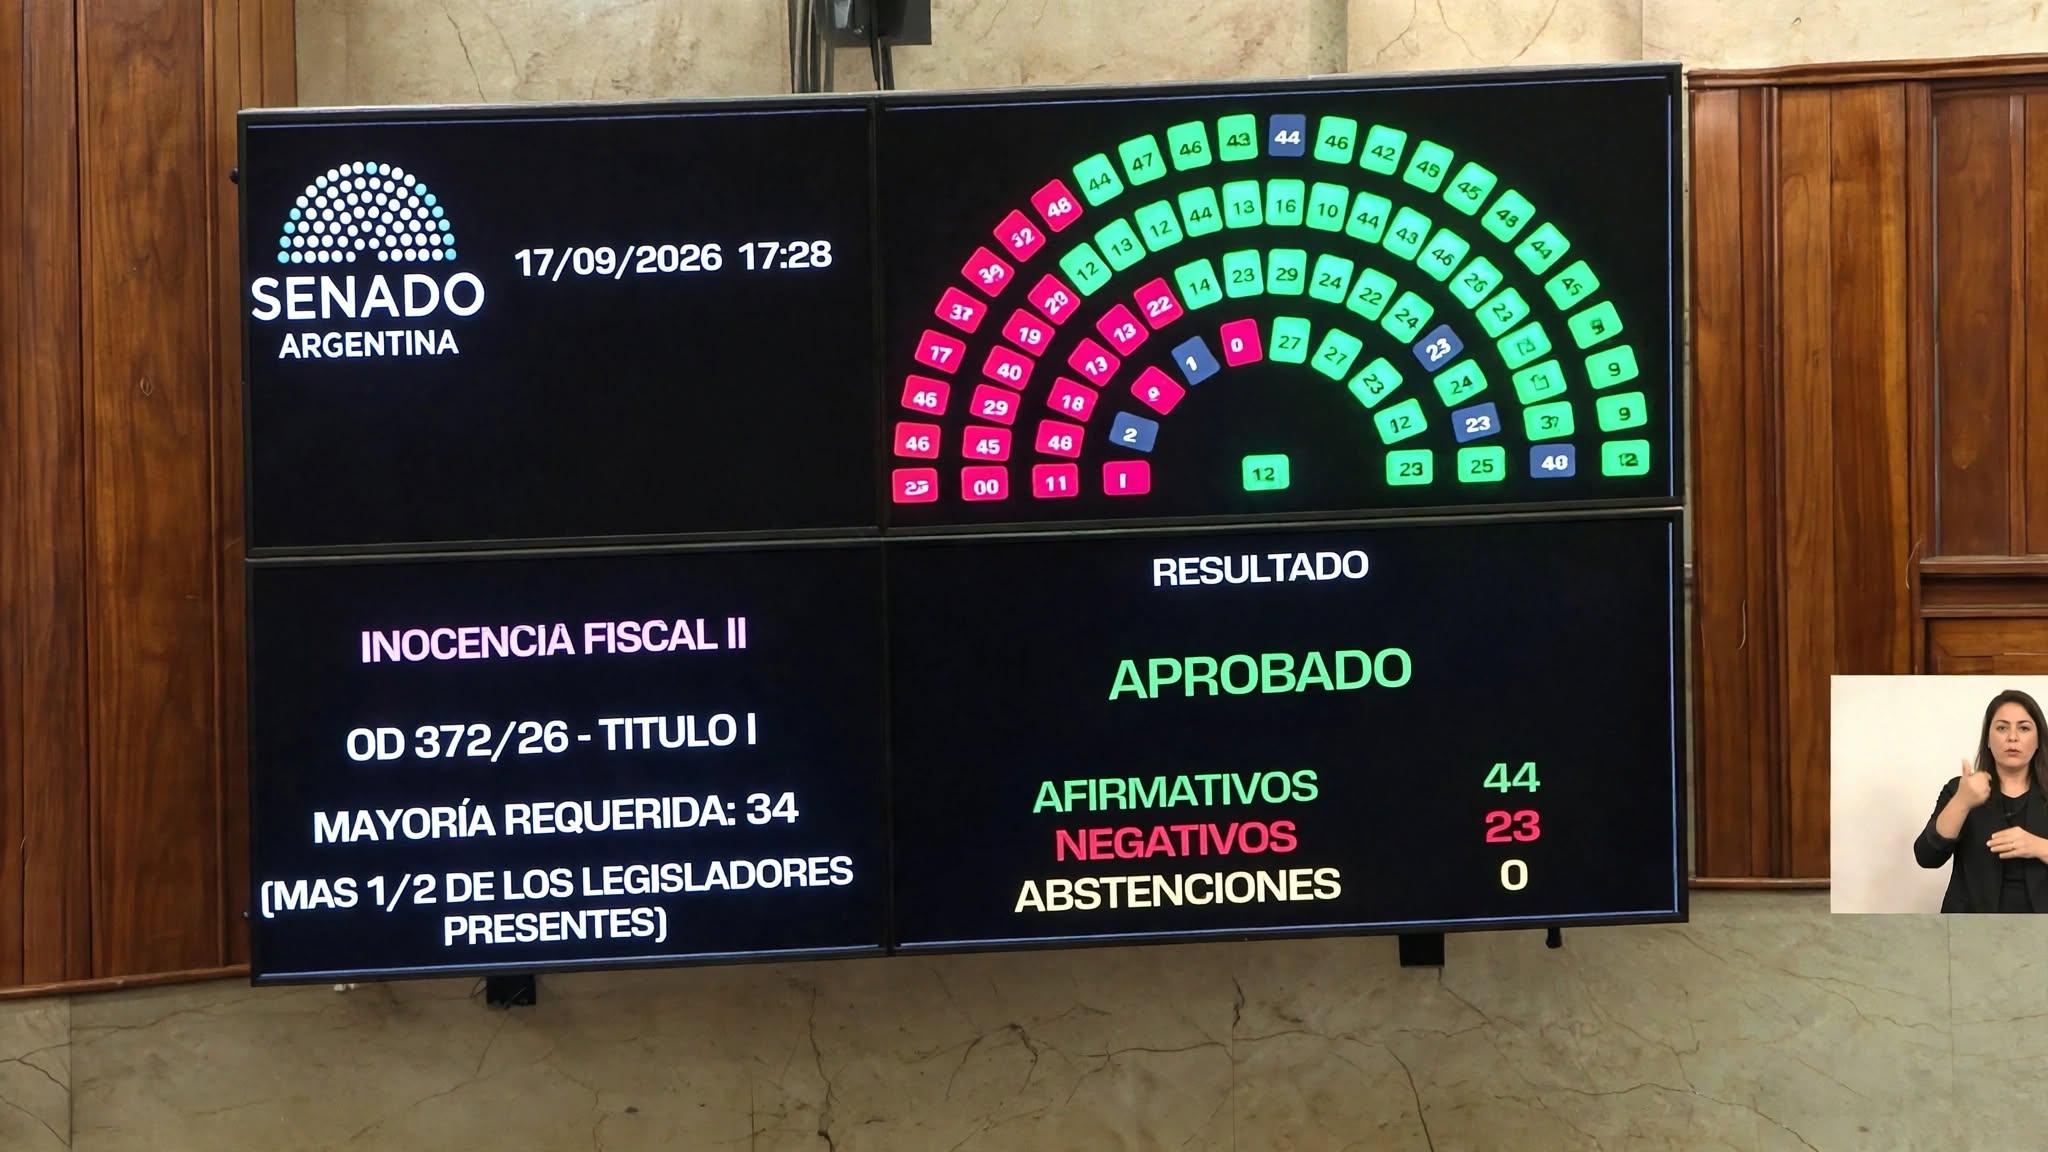
La iniciativa fue aprobada con 44 votos a favor y 23 en contra. El nuevo régimen elimina topes de ingresos y patrimonio, y modifica las facultades de fiscalización de ARCA.
17 de septiembre de 2026
El Senado convirtió en ley este jueves el proyecto de Inocencia Fiscal II, una iniciativa impulsada por el Gobierno nacional para flexibilizar el régimen simplificado de declaraciones juradas y favorecer el ingreso al sistema financiero de fondos que permanecen fuera del circuito formal.
La norma fue aprobada con 44 votos a favor y 23 en contra, sin abstenciones. El proyecto ya contaba con media sanción de la Cámara de Diputados, donde había sido aprobado por 139 votos contra 110.
La reforma establece un nuevo esquema para personas humanas residentes fiscales en la Argentina y modifica los criterios que puede utilizar la Agencia de Recaudación y Control Aduanero (ARCA) para observar las declaraciones de Ganancias y del IVA.
Qué cambia con la nueva ley
Uno de los principales cambios es la eliminación de los límites de ingresos y patrimonio que condicionaban el acceso al régimen simplificado. Con el esquema anterior, quedaban excluidas las personas que hubieran registrado ingresos superiores a 1.000 millones de pesos o un patrimonio mayor a 10.000 millones de pesos en alguno de los últimos tres años.
La nueva ley elimina esos topes y permite que más contribuyentes opten por una modalidad simplificada para presentar sus declaraciones juradas y pagar los impuestos correspondientes.
El régimen también incorpora una presunción de exactitud para las declaraciones presentadas por los contribuyentes que cumplan con las condiciones establecidas. En esos casos, ARCA deberá demostrar de manera fundada la existencia de una inconsistencia relevante antes de avanzar con una impugnación.
El concepto de “discrepancia significativa”
La norma redefine el concepto de discrepancia significativa, que determina cuándo ARCA puede cuestionar una declaración jurada. La diferencia deberá representar al menos el 15 % del impuesto determinado o implicar una reducción indebida de quebrantos.
Además, deberá superar un piso de 5 millones de pesos, equivalente al umbral previsto para el delito de evasión simple en el Régimen Penal Tributario. Si la diferencia alcanza el 15 por ciento, pero no supera ese monto mínimo, no será considerada una discrepancia significativa para los efectos del nuevo régimen.
La carga de demostrar la inconsistencia quedará en manos de ARCA. El organismo podrá utilizar información declarada por el contribuyente, datos de sus propios sistemas o documentación aportada por terceros.
La ley también establece que, hasta el 31 de diciembre de 2027, no podrán utilizarse de manera aislada los depósitos bancarios o los incrementos patrimoniales no justificados como fundamento suficiente para presumir una diferencia fiscal.
Funcionarios públicos
Durante el debate parlamentario, el oficialismo acordó excluir a los funcionarios públicos de los principales beneficios y presunciones de la norma.
Los representantes de los tres poderes del Estado podrán utilizar el sistema simplificado para presentar la declaración jurada de Ganancias y pagar el saldo correspondiente. Sin embargo, no podrán acceder a la presunción de exactitud, al denominado “tapón fiscal” ni a las demás ventajas tributarias previstas para el resto de los contribuyentes.
El objetivo del Gobierno
El Gobierno sostiene que la reforma busca simplificar el cumplimiento tributario, reducir la cantidad de información que deben presentar las personas físicas y generar condiciones para que los ahorros no declarados ingresen al circuito formal.
Desde la oposición cuestionaron que el nuevo esquema pueda reducir las herramientas de control del Estado y beneficiar especialmente a contribuyentes de mayor capacidad económica.
La ley también contempla una ampliación del plazo para rectificar una declaración jurada luego de una notificación administrativa o una determinación de oficio. El contribuyente tendrá hasta 15 días hábiles para realizar esa corrección.
Vencimiento de Ganancias
Mientras el Senado debatía la iniciativa, ARCA volvió a postergar el vencimiento de las declaraciones juradas de Ganancias correspondientes al período fiscal 2025. El nuevo plazo fue fijado para el 22 de septiembre, luego de que el vencimiento original, previsto para el 27 de agosto, fuera prorrogado.
La reforma sancionada comenzará a aplicarse una vez que sea promulgada y publicada en el Boletín Oficial. La reglamentación de ARCA deberá precisar los procedimientos para adherir al régimen, presentar las declaraciones y acceder a sus beneficios.


 ▶ Mapa de tránsito