Destacan que la articulación entre el IAPV y el Banco Entre Ríos amplía el acceso al crédito, puede activar la compraventa de viviendas y activar toda la cadena vinculada.
7 de septiembre de 2026
La puesta en marcha del Beneficio Hipotecario para Agentes Públicos fue recibida con expectativas por el sector inmobiliario entrerriano. La línea es vista como una herramienta que vuelve a abrir la posibilidad de acceso a la vivienda propia para trabajadores que hasta ahora quedaban fuera del financiamiento.
El crédito ofrece un monto de hasta 50.000 UVA, con un límite inicial de 100 millones de pesos, puede cubrir hasta el 75 % del valor de la propiedad y cuenta con un plazo máximo de 20 años. La tasa es UVA más un 6 % anual e incluye el subsidio de dos puntos aportado por el IAPV.
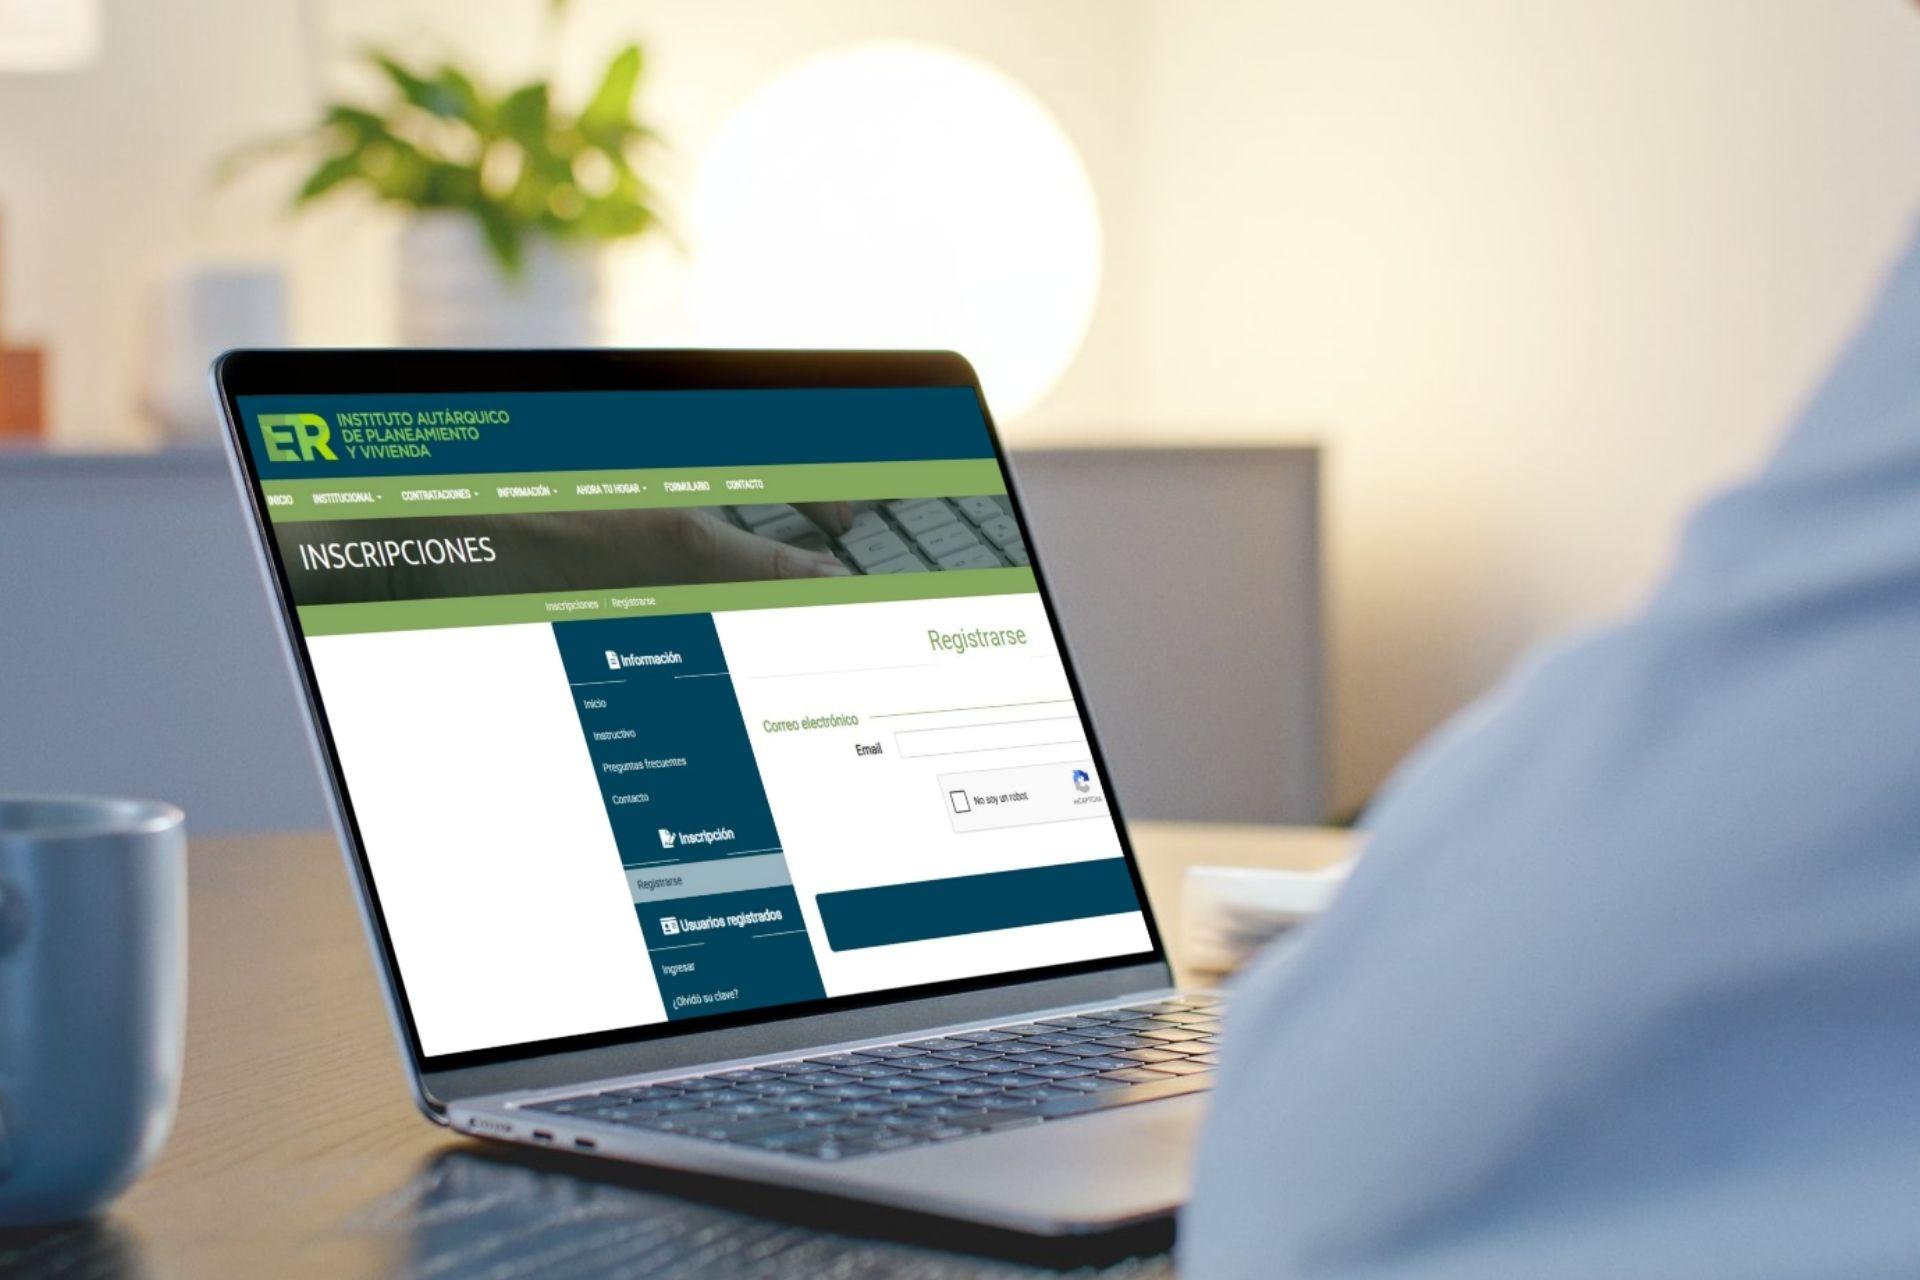
La inscripción ante el IAPV es solo la primera instancia de verificación de requisitos. No implica la aprobación del crédito. Las condiciones definitivas y el monto otorgado dependen de la evaluación crediticia realizada por Banco Entre Ríos.
Una demanda que estaba contenida
Desde el sector remarcan que el principal efecto será la incorporación al mercado de familias que podían pagar una cuota, pero no tenían crédito. "Esta línea incorpora al mercado a familias que hasta ahora podían sostener una cuota, pero no contaban con una herramienta de financiamiento que les permitiera concretar la compra. Para el sector inmobiliario significa ampliar la demanda y transformar una intención postergada en una posibilidad real", destacó Julieta Gross, Broker de RE/MAX.
Según los operadores, ese porcentaje de financiación amplía el universo de propiedades alcanzables con viviendas terminadas en Paraná y otras localidades, aunque cada caso dependerá del ahorro previo, los ingresos y la tasación.
"Hay muchas personas que nunca evaluaron seriamente la posibilidad de comprar porque durante años el mercado funcionó prácticamente al contado. Esta herramienta abre el juego y vuelve a colocar al crédito hipotecario como un puente posible entre el alquiler y la vivienda propia", agregó.
El efecto cadena
"El crédito genera un círculo virtuoso. Quien compra moviliza una propiedad; quien vende puede reinvertir, construir o adquirir otra; y así comienzan a encadenarse operaciones que aportan liquidez al mercado", explicó Gross.
A nivel nacional, el peso del financiamiento ya se nota: durante 2025 la relación entre hipotecas y escrituras superó el 15 %, duplicando el promedio de los últimos cinco años y marcando el nivel más alto desde 2018.
Además, cada compraventa moviliza a corredores, tasadores, escribanos, agrimensores, gestores y aseguradoras. Y después de la compra llegan refacciones, pintura, instalaciones, muebles, electrodomésticos y mudanzas.
"El impacto alcanza a todo un entramado económico. Alrededor de cada operación trabajan profesionales, comercios, pequeñas empresas y trabajadores independientes relacionados directa o indirectamente con la vivienda. No se moviliza solamente una propiedad: se activa una cadena completa de servicios", sostuvo la broker de RE/MAX.
El desafío: asesorar al primerizo
Para el sector, la llegada de compradores que nunca operaron con hipoteca exige mayor acompañamiento profesional. "Tenemos la responsabilidad de asesorar a los potenciales compradores, ayudarlos a entender cada etapa, encontrar soluciones y alternativas, identificar propiedades aptas para crédito y acompañarlos hasta la concreción de la operación. La claridad y el asesoramiento profesional serán fundamentales para convertir esta oportunidad en compraventas efectivas", concluyó Gross.


 ▶ Mapa de tránsito